VAT đầu ra là gì? Đó là tiền thuế giá trị gia tăng (GTGT) công ty cộng vào giá bán và ghi trên hóa đơn bán ra. Khoản này không phải tiền của công ty. Cuối kỳ khai thuế, công ty lấy tổng thuế đầu ra trừ thuế đầu vào được khấu trừ, phần còn lại là số phải nộp.
Bài này viết cho chủ công ty nhỏ và người mới làm kế toán, đi từ khái niệm tới 3 ví dụ bằng số, rồi tới những chỗ hay sai: xuất hóa đơn trễ, lẫn mức 8% với 10%, quên tính thuế hàng biếu tặng. Căn cứ Luật Thuế GTGT số 48/2024/QH15 bản hợp nhất trên Công báo ngày 03/6/2026, Nghị định 254/2026/NĐ-CP về hóa đơn điện tử và Nghị quyết 204/2025/QH15 về giảm thuế. Cập nhật tháng 11/2026.
VAT đầu ra là gì?
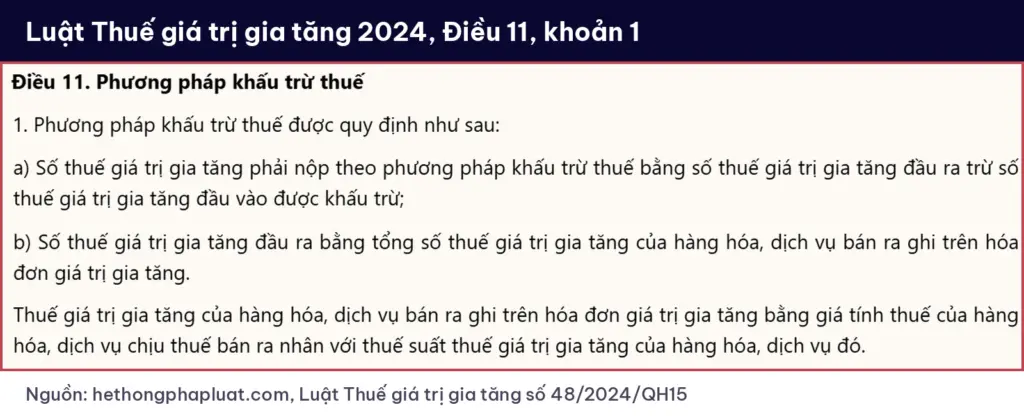
VAT là cách gọi tắt quen thuộc của thuế giá trị gia tăng. Chữ “đầu ra” chỉ chiều bán: hàng hóa, dịch vụ công ty bán ra. Theo điểm b khoản 1 Điều 11 Luật Thuế GTGT, số thuế GTGT đầu ra bằng tổng số thuế GTGT của hàng hóa, dịch vụ bán ra ghi trên hóa đơn giá trị gia tăng.
Thuế trên mỗi hóa đơn tính bằng giá bán chưa có thuế nhân với thuế suất của mặt hàng đó. Một bộ bàn ghế bán 10.000.000 đồng chưa thuế, thuế suất 10%, thì hóa đơn ghi tiền thuế 1.000.000 đồng, khách trả 11.000.000 đồng. Một triệu đồng đó là VAT đầu ra.
Người hỏi VAT đầu ra là gì thường hỏi luôn nó khác đầu vào chỗ nào. Bảng dưới đặt hai khoản cạnh nhau:
| STT | VAT đầu ra | VAT đầu vào | |
|---|---|---|---|
| 1 | Phát sinh khi | Công ty bán hàng, cung cấp dịch vụ | Công ty mua hàng, mua dịch vụ |
| 2 | Ai lập hóa đơn | Chính công ty | Người bán cho công ty |
| 3 | Vai trò khi tính thuế | Số bị trừ | Số được trừ, nếu đủ điều kiện |
| 4 | Chỗ dễ sai | Xuất trễ, sai thuế suất, bỏ sót hàng biếu tặng | Thiếu chứng từ chuyển khoản, hóa đơn người bán rủi ro |
Phần đầu vào và điều kiện được khấu trừ đã nói kỹ ở bài VAT đầu vào là gì. Bài này đứng ở phía bán ra.
Một chi tiết nhiều người không để ý: chỉ công ty nộp thuế theo phương pháp khấu trừ mới có VAT đầu ra theo nghĩa trên. Công ty nộp theo phương pháp trực tiếp và hộ kinh doanh tính thuế bằng tỷ lệ trên doanh thu, hóa đơn không có dòng tiền thuế (mục 7).
Thuế GTGT đầu ra phát sinh khi nào?
Thuế GTGT đầu ra phát sinh ngay khi giao hàng hoặc làm xong dịch vụ, không chờ khách trả tiền. Biết VAT đầu ra là gì mới là nửa việc, nửa còn lại là biết nó rơi vào kỳ nào. Điều 8 Luật Thuế GTGT ghi rõ thời điểm xác định thuế “không phân biệt đã thu được tiền hay chưa thu được tiền”. Thời điểm lập hóa đơn nằm ở Điều 9 Nghị định 254/2026/NĐ-CP, áp dụng từ 01/7/2026 thay Nghị định 123/2020/NĐ-CP:
| STT | Trường hợp | Thời điểm lập hóa đơn |
|---|---|---|
| 1 | Bán hàng hóa | Lúc chuyển quyền sở hữu hoặc quyền sử dụng hàng cho người mua |
| 2 | Cung cấp dịch vụ | Lúc làm xong dịch vụ |
| 3 | Dịch vụ thu tiền trước hoặc trong khi làm | Lúc thu tiền (tiền đặt cọc bảo đảm hợp đồng thì không tính) |
| 4 | Giao hàng nhiều lần, bàn giao từng hạng mục | Mỗi lần giao, mỗi lần bàn giao một hóa đơn |
| 5 | Xây dựng, lắp đặt | Lúc nghiệm thu, bàn giao khối lượng hoàn thành |
Chỗ hay vấp nhất là dòng 1 và dòng 3. Giao hàng tháng 10 nhưng chờ tháng 11 khách chuyển khoản mới xuất hóa đơn là lập hóa đơn không đúng thời điểm, thuế đầu ra cũng bị kê sai kỳ. Dịch vụ thu tiền trước, ví dụ khách trả trước 6 tháng phí bảo trì, thì phải lập hóa đơn ngay lúc nhận tiền, không đợi làm xong.
Lập hóa đơn không đúng thời điểm có bị phạt không? Có. Khoản 2 Điều 24 Nghị định 125/2020/NĐ-CP, được Nghị định 310/2025/NĐ-CP sửa từ 16/01/2026, phạt theo số hóa đơn. Một hóa đơn bán hàng lập sai thời điểm phạt từ 500.000 đồng đến 1.500.000 đồng; từ 100 hóa đơn trở lên phạt từ 50 triệu đồng đến 70 triệu đồng (Đại biểu Nhân dân có tóm tắt). Nếu việc xuất trễ làm chậm nộp thuế, còn có tiền chậm nộp.
Cách giữ an toàn đơn giản: xuất hóa đơn cùng ngày ký biên bản giao hàng hoặc biên bản nghiệm thu, và đối chiếu ngày trên hai giấy này mỗi cuối tháng.
Thuế GTGT đầu ra phải nộp tính như thế nào?
Thuế GTGT phải nộp bằng thuế đầu ra trừ thuế đầu vào được khấu trừ (điểm a khoản 1 Điều 11 Luật Thuế GTGT). Hiểu VAT đầu ra là gì rồi thì phép tính chỉ có hai bước:
- Cộng tiền thuế trên tất cả hóa đơn bán ra trong tháng hoặc quý. Đó là tổng VAT đầu ra.
- Trừ đi tổng tiền thuế trên các hóa đơn mua vào đủ điều kiện khấu trừ.
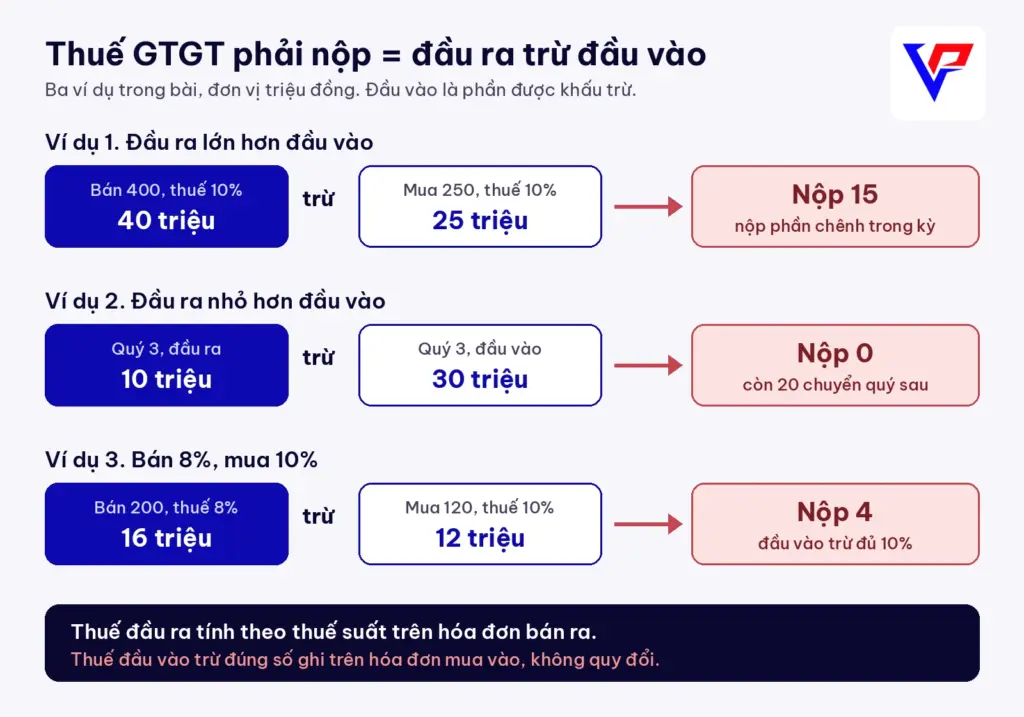
Ví dụ 1, một công ty thương mại trong quý, thuế suất 10%:
| STT | Khoản | Giá chưa thuế | Thuế GTGT |
|---|---|---|---|
| 1 | Bán hàng cho khách | 400.000.000 đồng | 40.000.000 đồng (đầu ra) |
| 2 | Mua hàng của nhà cung cấp | 250.000.000 đồng | 25.000.000 đồng (đầu vào) |
| 3 | Thuế phải nộp | 40.000.000 trừ 25.000.000 = 15.000.000 đồng |
Hai trường hợp làm sai phép tính dù đã hiểu VAT đầu ra là gì:
- Giá bán đã gồm thuế. Luật cho tách theo công thức ở điểm k khoản 1 Điều 7: giá chưa thuế bằng giá thanh toán chia cho (1 cộng thuế suất). Hàng thu 11.000.000 đồng, thuế 10%, thì giá chưa thuế là 10.000.000 đồng, VAT đầu ra là 1.000.000 đồng. Lấy 11.000.000 nhân 10% ra 1.100.000 đồng là sai.
- Hóa đơn GTGT quên ghi tiền thuế. Điểm a khoản 1 Điều 16 Luật Thuế GTGT quy định khi đó thuế đầu ra tính bằng giá thanh toán ghi trên hóa đơn nhân với thuế suất. Nghĩa là công ty tự gánh khoản thuế lẽ ra thu của khách.
Số thuế đầu ra kê trên tờ khai thuế GTGT theo tháng hoặc quý. Công ty nào khai theo tháng, công ty nào theo quý xem ở bài khai thuế theo tháng hay theo quý; cách nộp tờ khai qua mạng có ở bài cách nộp tờ khai thuế GTGT trên dịch vụ công.
VAT đầu ra nhỏ hơn đầu vào thì sao?
VAT đầu ra nhỏ hơn đầu vào thì kỳ đó công ty không phải nộp thuế GTGT. Phần đầu vào chưa trừ hết được chuyển sang tháng, quý sau để trừ tiếp (điểm đ khoản 1 Điều 14 Luật Thuế GTGT). Công ty vẫn phải nộp tờ khai đúng hạn, chỉ là số phải nộp bằng không.
Ví dụ 2, quý 3 công ty nhập một lô hàng lớn nhưng mới bán được ít:
| STT | Kỳ | Thuế đầu ra | Thuế đầu vào | Kết quả |
|---|---|---|---|---|
| 1 | Quý 3 | 10.000.000 đồng | 30.000.000 đồng | Không nộp, còn 20.000.000 đồng chuyển quý 4 |
| 2 | Quý 4 | 35.000.000 đồng | 8.000.000 đồng | 35 trừ 8 trừ 20, nộp 7.000.000 đồng |
Ngược lại, VAT đầu ra lớn hơn đầu vào là chuyện bình thường của công ty có lãi: phần chênh chính là thuế tính trên giá trị công ty tạo thêm.
Số đầu vào chưa trừ hết có được nhà nước trả lại bằng tiền không? Chỉ trong một số trường hợp ở Điều 15 Luật Thuế GTGT, như có hàng xuất khẩu hoặc dự án đầu tư mà số thuế chưa trừ hết từ 300 triệu đồng trở lên. Công ty nhỏ bán hàng trong nước thường không thuộc diện này, nên số dư cứ chuyển kỳ.
Đầu vào lớn hơn đầu ra kéo dài nhiều kỳ là dấu hiệu nên xem lại: hàng tồn quá nhiều, giá bán quá thấp, hoặc có hàng đã giao mà chưa xuất hóa đơn.
Đầu vào 10%, xuất ra 8% thì tính thế nào?
Thuế đầu ra tính theo mức 8% ghi trên hóa đơn bán ra, còn thuế đầu vào trừ đúng số 10% ghi trên hóa đơn mua vào. Không quy đổi đầu vào về 8%. Điểm c khoản 1 Điều 11 Luật Thuế GTGT tính số được khấu trừ bằng tổng tiền thuế ghi trên hóa đơn mua vào, nên hóa đơn ghi 10% thì trừ 10%.
Mức 8% đến từ Nghị quyết 204/2025/QH15: giảm 2% thuế GTGT cho hàng hóa, dịch vụ đang chịu thuế suất 10%, áp dụng từ 01/7/2025 đến hết 31/12/2026, hướng dẫn tại Nghị định 174/2025/NĐ-CP. Các nhóm không được giảm gồm viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, kim loại và sản phẩm kim loại, sản phẩm khai khoáng (trừ than), hàng chịu thuế tiêu thụ đặc biệt (trừ xăng). Danh mục chi tiết ở phụ lục Nghị định 174/2025/NĐ-CP.
Với công ty bán hàng được giảm thuế, VAT đầu ra là gì? Là 8% trên giá bán chưa thuế, còn hàng mua vào vẫn có thể ghi 10%. Ví dụ 3, công ty bán đồ gỗ được giảm thuế, mua gỗ và phụ kiện chịu 10%:
| STT | Khoản | Giá chưa thuế | Thuế suất | Thuế GTGT |
|---|---|---|---|---|
| 1 | Bán hàng | 200.000.000 đồng | 8% | 16.000.000 đồng (đầu ra) |
| 2 | Mua vào | 120.000.000 đồng | 10% | 12.000.000 đồng (đầu vào) |
| 3 | Thuế phải nộp | 16.000.000 trừ 12.000.000 = 4.000.000 đồng |
Hai lỗi hay gặp ở đây. Một là xuất 8% cho mặt hàng thuộc nhóm không được giảm, sau này phải điều chỉnh hóa đơn, khai bổ sung và nộp thêm phần thuế thiếu, kèm tiền chậm nộp nếu có. Hai là công ty bán nhiều loại hàng nhưng không tách theo từng mức thuế suất; khoản 4 Điều 9 Luật Thuế GTGT bắt khi đó phải tính theo mức cao nhất.
Mặt hàng nằm sát ranh giới danh mục giảm thuế và chưa chắc xuất 8% hay 10%, bạn có thể liên hệ Dịch vụ Kế toán Vạn Phúc qua Zalo 0823 369 333 để được hỗ trợ trước khi xuất hóa đơn.
Hàng biếu tặng có phải tính VAT đầu ra không?
Có. Hàng hóa, dịch vụ đem biếu, tặng, cho, trao đổi hay tiêu dùng nội bộ vẫn phải tính thuế đầu ra, dù công ty không thu đồng nào. Chỗ này dễ sót nhất vào mùa quà Tết: quà đã phát xong mới nhớ ra chưa lập hóa đơn, chưa tính VAT đầu ra. Điểm c khoản 1 Điều 7 Luật Thuế GTGT lấy giá tính thuế là giá của hàng cùng loại hoặc tương đương tại thời điểm biếu tặng.
Ví dụ công ty tặng khách 50 hộp quà cuối năm, mỗi hộp bán ngoài thị trường 400.000 đồng chưa thuế, giả sử thuế suất 8%. Giá tính thuế là 20.000.000 đồng, VAT đầu ra là 1.600.000 đồng, kê chung với hàng bán ra trong kỳ.
Ba điểm cần phân biệt:
| STT | Trường hợp | Giá tính thuế đầu ra | Căn cứ |
|---|---|---|---|
| 1 | Biếu, tặng, cho, tiêu dùng nội bộ | Giá hàng cùng loại tại thời điểm đó | Điểm c khoản 1 Điều 7 Luật Thuế GTGT |
| 2 | Khuyến mại làm đúng pháp luật thương mại | Bằng 0 | Đoạn 2 điểm c khoản 1 Điều 7 Luật Thuế GTGT |
| 3 | Hóa đơn cho hàng biếu tặng, khuyến mại | Vẫn phải lập; được lập hóa đơn tổng hợp theo tháng, quý kèm danh sách chi tiết | Khoản 1 Điều 4 và Phụ lục Nghị định 254/2026/NĐ-CP |
Dòng 2 chỉ áp dụng khi chương trình khuyến mại làm đúng thủ tục của pháp luật thương mại. Phát quà cho khách mà không có chương trình khuyến mại thì là biếu tặng, quay về dòng 1.
Không lập hóa đơn cho hàng biếu tặng cũng bị phạt, nhẹ hơn hàng bán: theo khoản 3 Điều 24 Nghị định 125/2020/NĐ-CP sửa bởi Nghị định 310/2025/NĐ-CP, 1 hóa đơn bị cảnh cáo, từ 2 đến dưới 10 hóa đơn phạt từ 1.000.000 đồng đến 2.000.000 đồng (Báo Luật sư Việt Nam có tóm tắt).
Hộ kinh doanh có VAT đầu ra không?
Không theo nghĩa đầu ra trừ đầu vào. Hộ, cá nhân kinh doanh không được dùng phương pháp khấu trừ (khoản 2 Điều 11 Luật Thuế GTGT), mà nộp thuế GTGT bằng tỷ lệ phần trăm trên doanh thu (khoản 2 Điều 12):
| STT | Ngành | Tỷ lệ thuế GTGT trên doanh thu |
|---|---|---|
| 1 | Phân phối, cung cấp hàng hóa | 1% |
| 2 | Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% |
| 3 | Sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 3% |
| 4 | Hoạt động kinh doanh khác | 2% |
Hộ dùng hóa đơn bán hàng, không có dòng tiền thuế (điểm b khoản 1 Điều 16). Hộ có doanh thu năm từ 1 tỷ đồng trở xuống không chịu thuế GTGT, theo khoản 1 Điều 3 Nghị định 68/2026/NĐ-CP được Nghị định 141/2026/NĐ-CP sửa mức 500 triệu đồng thành 1 tỷ đồng.
Vậy với hộ kinh doanh, VAT đầu ra là gì? Chỉ là cách gọi chung cho số thuế tính trên doanh thu bán ra, không có phần đầu vào để trừ. Doanh nghiệp mua hàng của hộ cũng không có tiền thuế đầu vào để khấu trừ. Hộ bán chủ yếu cho doanh nghiệp thường tính chuyện lên công ty, phân tích được mất có ở bài lợi ích khi hộ kinh doanh chuyển lên doanh nghiệp.
Câu hỏi thường gặp
VAT đầu ra là gì trên sổ kế toán, ghi vào tài khoản nào?
Thuế GTGT đầu ra ghi vào tài khoản 3331, thuế GTGT phải nộp. Cách định khoản chi tiết thuộc phần hạch toán, bài này không đi sâu.
Chưa thu được tiền của khách thì có phải tính VAT đầu ra không?
Có. Điều 8 Luật Thuế GTGT xác định thuế theo thời điểm giao hàng, làm xong dịch vụ hoặc lập hóa đơn, không phân biệt đã thu tiền hay chưa. Khách nợ thì công ty vẫn nộp thuế đầu ra của hóa đơn đó trong kỳ.
Thuế GTGT đầu ra có được khấu trừ không?
Không. Thuế đầu ra là số bị trừ, thuế đầu vào mới là số được khấu trừ. Câu hỏi này thường xuất phát từ việc lẫn hai chiều mua và bán.
Bán hàng không chịu thuế GTGT có VAT đầu ra không?
Không. Hàng thuộc diện không chịu thuế ở Điều 5 Luật Thuế GTGT thì hóa đơn không có tiền thuế. Thuế đầu vào của hàng mua về dùng cho hoạt động này cũng không được khấu trừ, mà tính vào chi phí hoặc nguyên giá tài sản cố định (điểm e khoản 1 Điều 14).
Với hàng xuất khẩu, VAT đầu ra là gì?
Vẫn có VAT đầu ra, nhưng thuế suất 0% (khoản 1 Điều 9), nên số thuế bằng 0. Thuế đầu vào của hàng xuất khẩu vẫn được khấu trừ, và có thể được hoàn nếu đủ điều kiện ở Điều 15.
Thuế GTGT đầu ra của hàng biếu tặng có được tính vào chi phí không?
Chúng tôi chưa thấy văn bản nói rõ cho trường hợp này nên không khẳng định.
Hiểu VAT đầu ra là gì rồi, việc giữ cho đúng chỉ gói trong ba thói quen: xuất hóa đơn đúng ngày giao hàng, chọn đúng thuế suất cho từng mặt hàng, và không quên hóa đơn cho hàng biếu tặng. Toàn văn điều khoản xem ở Luật Thuế GTGT bản hợp nhất trên Công báo; các điểm mới của luật có ở bài luật thuế GTGT mới nhất. Nếu công ty bạn đang tự làm và muốn rà lại thuế đầu ra mấy kỳ gần nhất, cứ nhắn Kế toán Vạn Phúc qua Zalo 0823 369 333.