Luật Thuế GTGT Mới Nhất Hiện Nay: Văn Bản Đang Áp Dụng Năm 2026. Người biên soạn: đội ngũ Kế toán Vạn Phúc. Nội dung được tổng hợp từ các văn bản pháp luật đã ban hành về thuế giá trị gia tăng, nhằm giúp doanh nghiệp và hộ kinh doanh biết văn bản nào đang có hiệu lực.
Luật thuế GTGT mới nhất hiện nay là luật nào?
Luật thuế GTGT mới nhất hiện nay là Luật Thuế giá trị gia tăng số 48/2024/QH15, ban hành ngày 26/11/2024 và có hiệu lực từ ngày 01/7/2025. Luật này đã được sửa đổi, bổ sung bởi Luật 90/2025/QH15, Luật 149/2025/QH15 và Luật 09/2026/QH16, đồng thời chịu tác động của Nghị quyết 204/2025/QH15 về giảm thuế. Tính đến ngày 11/10/2026, chúng tôi chưa thấy luật nào thay thế Luật 48/2024/QH15.
Nói gọn lại cho dễ nhớ:
| Câu hỏi | Trả lời ngắn |
| Luật gốc đang áp dụng | Luật Thuế GTGT 48/2024/QH15, hiệu lực 01/7/2025 |
| Luật cũ | Luật Thuế GTGT 13/2008/QH12, đã được thay thế từ 01/7/2025 |
| Luật sửa đổi gần nhất | Luật 09/2026/QH16, ban hành ngày 24/4/2026 |
| Thuế suất giảm 8% | Áp dụng đến hết 31/12/2026 (Nghị quyết 204/2025/QH15) |
| Hộ kinh doanh không phải nộp GTGT | Doanh thu năm từ 1 tỷ đồng trở xuống (Nghị định 141/2026/NĐ-CP) |
Phần dưới đây đi từng lớp: văn bản nào, hiệu lực từ khi nào, điểm mới nào ảnh hưởng đến sổ sách và tờ khai của bạn.
Luật thuế GTGT mới nhất 2026 gồm những văn bản nào?
Nhiều người hỏi “luật thuế GTGT mới nhất 2026” và chỉ tìm thấy một văn bản. Thực tế quy định hiện hành nằm rải ở nhiều văn bản, vì luật gốc đã được sửa nhiều lần chỉ trong hơn một năm. Bảng sau xếp theo thứ tự thời gian.
| Văn bản | Số hiệu và ngày | Hiệu lực | Nội dung liên quan đến GTGT |
| Luật Thuế giá trị gia tăng | 48/2024/QH15, ngày 26/11/2024 | 01/7/2025 | Luật gốc đang áp dụng, thay thế Luật 13/2008/QH12 |
| Nghị quyết giảm thuế GTGT | 204/2025/QH15, ngày 17/6/2025 | 01/7/2025 đến hết 31/12/2026 | Giảm thuế suất từ 10% xuống 8% cho một số hàng hóa, dịch vụ |
| Luật sửa đổi nhiều luật | 90/2025/QH15, ngày 25/6/2025 | 01/7/2025 | Có sửa đổi, bổ sung Luật Thuế GTGT |
| Luật sửa đổi Luật Thuế GTGT | 149/2025/QH15, ngày 11/12/2025 | 01/01/2026 | Nâng ngưỡng không chịu thuế của hộ kinh doanh lên 500 triệu đồng, thêm đối tượng không chịu thuế, bỏ một điều kiện hoàn thuế |
| Luật sửa đổi 4 luật thuế | 09/2026/QH16, ngày 24/4/2026 | Phần GTGT áp dụng từ 01/01/2026 | Giao Chính phủ quy định mức doanh thu không chịu thuế của hộ, cá nhân kinh doanh |
| Văn bản hợp nhất Luật Thuế GTGT | 12/VBHN-VPQH, xác thực ngày 06/02/2026 | Không phải văn bản mới, chỉ gộp nội dung | Gộp Luật 48/2024, Nghị quyết 204/2025, Luật 90/2025 và Luật 149/2025 |
Có một chi tiết dễ bỏ sót: văn bản hợp nhất 12/VBHN-VPQH được xác thực ngày 06/02/2026, tức trước khi Luật 09/2026/QH16 ra đời. Vì vậy khi đọc bản hợp nhất, bạn phải tự cộng thêm sửa đổi về ngưỡng doanh thu của hộ kinh doanh ở Luật 09/2026/QH16.
Luật thuế GTGT số 48/2024/QH15 khác luật thuế GTGT cũ như thế nào?
Luật thuế GTGT cũ là Luật số 13/2008/QH12, áp dụng từ 01/01/2009 và được sửa nhiều lần qua các năm. Luật số 48/2024/QH15 thay thế toàn bộ, nên từ 01/7/2025 không còn dùng Luật 2008 để lập tờ khai nữa. Thông tư 219/2013/TT-BTC, văn bản hướng dẫn quen thuộc của luật cũ, cũng bị Thông tư 69/2025/TT-BTC thay thế từ cùng thời điểm.
Những khác biệt đáng chú ý nhất:
| Nội dung | Luật cũ (2008) | Luật 48/2024/QH15 và các sửa đổi |
| Ngưỡng doanh thu không chịu thuế của hộ, cá nhân kinh doanh | 100 triệu đồng/năm | Luật 48/2024 nâng lên 200 triệu, Luật 149/2025 nâng lên 500 triệu, nay Chính phủ quy định ở mức 1 tỷ đồng |
| Thanh toán không dùng tiền mặt để được khấu trừ | Giao dịch dưới 20 triệu đồng không cần chứng từ chuyển khoản | Luật giao Chính phủ quy định, Nghị định 181/2025/NĐ-CP đặt ngưỡng 5 triệu đồng |
| Phân bón, máy móc chuyên dùng cho nông nghiệp, tàu đánh bắt xa bờ | Không chịu thuế | Chuyển sang chịu thuế suất 5% |
| Giá tính thuế hàng nhập khẩu | Chủ yếu cộng thuế nhập khẩu | Nêu rõ cộng cả thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường (nếu có) |
| Hoàn thuế cho cơ sở chỉ bán hàng chịu thuế suất 5% | Chưa có quy định riêng | Được hoàn khi thuế đầu vào chưa khấu trừ hết từ 300 triệu đồng sau 12 tháng liên tục hoặc 4 quý liên tục |
| Nhà cung cấp nước ngoài, sàn thương mại điện tử | Quy định rải rác | Nhà cung cấp nước ngoài tự khấu trừ, nộp thuế; sàn có chức năng thanh toán khấu trừ, kê khai thay cho hộ, cá nhân kinh doanh trên sàn |
Một số chi tiết trong bảng được tổng hợp từ các bài phân tích pháp lý, bạn nên đối chiếu thêm với văn bản gốc khi cần trích dẫn trong hồ sơ chính thức.
Luật thuế GTGT hợp nhất nằm ở đâu và nên dùng thế nào?
Văn bản hợp nhất Luật Thuế GTGT mang số 12/VBHN-VPQH, do Văn phòng Quốc hội xác thực ngày 06/02/2026. Văn bản này gộp bốn nguồn: Luật 48/2024/QH15, Nghị quyết 204/2025/QH15, Luật 90/2025/QH15 và Luật 149/2025/QH15. Bạn có thể tra trên Cổng thông tin điện tử Chính phủ, Công báo hoặc cơ sở dữ liệu pháp luật.
Ba lưu ý khi dùng bản hợp nhất:
- Bản hợp nhất giúp đọc nhanh nhưng không thay thế văn bản gốc khi cần trích dẫn trong công văn, giải trình với cơ quan thuế.
- Bản này chưa gộp Luật 09/2026/QH16 vì được xác thực trước đó.
- Nghị quyết 204/2025/QH15 có thời hạn đến hết 31/12/2026, nên nội dung về thuế suất 8% sẽ hết tác dụng sau mốc này nếu không có văn bản gia hạn.
Thông tư, nghị định hướng dẫn luật thuế GTGT mới nhất
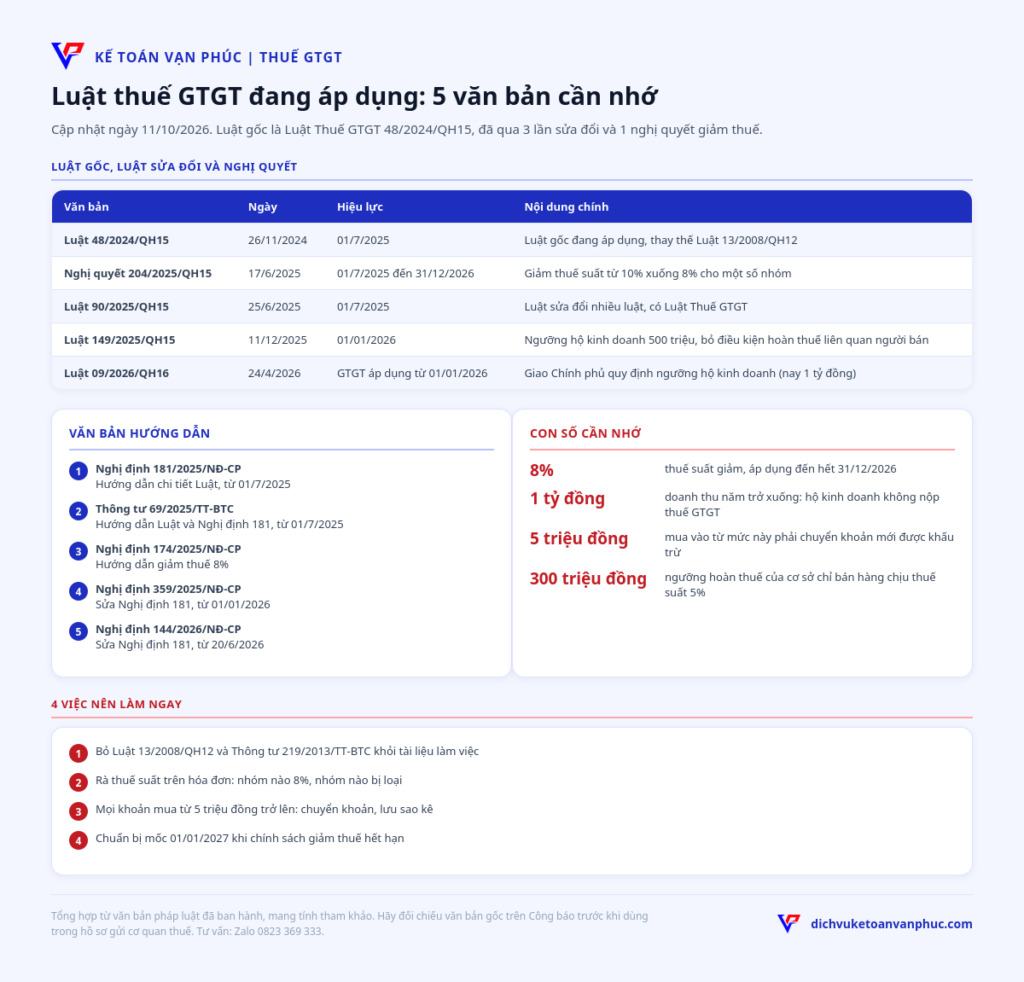
Luật chỉ nêu nguyên tắc. Muốn lập hóa đơn, tờ khai, hồ sơ hoàn thuế cho đúng, bạn cần đọc cả lớp nghị định và thông tư:
| Văn bản | Ban hành, hiệu lực | Dùng để làm gì |
| Nghị định 181/2025/NĐ-CP | Ngày 01/7/2025 | Nghị định hướng dẫn chi tiết Luật Thuế GTGT: đối tượng không chịu thuế, thuế suất, khấu trừ, hoàn thuế |
| Thông tư 69/2025/TT-BTC | Ngày 01/7/2025, hiệu lực cùng ngày | Hướng dẫn Luật và Nghị định 181/2025/NĐ-CP, thay thế Thông tư 219/2013/TT-BTC, Thông tư 193/2015/TT-BTC và nhiều thông tư cũ khác |
| Nghị định 174/2025/NĐ-CP | Ngày 30/6/2025, hiệu lực 01/7/2025 đến hết 31/12/2026 | Hướng dẫn giảm thuế GTGT theo Nghị quyết 204/2025/QH15 |
| Thông tư 77/2025/TT-BTC | Ngày 30/7/2025 | Hướng dẫn thuế đối với dịch vụ, chuyển nhượng chứng khoán |
| Nghị định 359/2025/NĐ-CP | Ngày 31/12/2025, hiệu lực 01/01/2026 | Sửa Nghị định 181/2025/NĐ-CP: nông, lâm, thủy sản chưa chế biến ở khâu thương mại, bỏ điều kiện hoàn thuế liên quan đến người bán |
| Nghị định 68/2026/NĐ-CP | Ngày 05/3/2026 | Chính sách thuế, hóa đơn cho hộ kinh doanh, cá nhân kinh doanh |
| Nghị định 141/2026/NĐ-CP | Ngày 29/4/2026, áp dụng từ 01/01/2026 | Sửa Nghị định 68/2026/NĐ-CP, đưa mức doanh thu không chịu thuế của hộ kinh doanh lên 1 tỷ đồng |
| Nghị định 144/2026/NĐ-CP | Ban hành đầu tháng 5/2026, hiệu lực 20/6/2026 | Sửa Nghị định 181/2025/NĐ-CP: bảo hiểm không chịu thuế, phân bổ thuế đầu vào, mua trả chậm |
Nếu bạn đang tìm “nghị định thuế GTGT mới nhất”, đó là Nghị định 144/2026/NĐ-CP (hiệu lực 20/6/2026) trên nền Nghị định 181/2025/NĐ-CP. Nếu đang tìm “thông tư hướng dẫn luật thuế GTGT mới nhất”, đó là Thông tư 69/2025/TT-BTC.
Thuế suất GTGT hiện nay là bao nhiêu?
Luật 48/2024/QH15 giữ cấu trúc ba mức thuế suất quen thuộc là 0%, 5% và 10%. Từ 01/7/2025 đến hết 31/12/2026 có thêm chính sách giảm từ 10% xuống 8% cho một số nhóm.
| Mức thuế suất | Áp dụng cho nhóm nào |
| 0% | Hàng hóa, dịch vụ xuất khẩu; vận tải quốc tế; một số trường hợp như gia công chuyển tiếp, xây dựng ở nước ngoài hoặc trong khu phi thuế quan |
| 5% | Nước sạch phục vụ sản xuất và sinh hoạt (trừ nước đóng chai, đóng bình), phân bón, thuốc bảo vệ thực vật, thiết bị y tế, thuốc chữa bệnh, sách, đồ chơi trẻ em, dịch vụ khoa học công nghệ, nhà ở xã hội |
| 10% | Hàng hóa, dịch vụ còn lại |
| 8% (giảm từ 10%) | Hàng hóa, dịch vụ đang chịu 10%, trừ các nhóm bị loại ở dưới, đến hết 31/12/2026 |
Thuế GTGT 8% áp dụng cho nhóm nào, đến khi nào?
Theo Nghị định 174/2025/NĐ-CP, mức 8% áp dụng cho hàng hóa, dịch vụ đang chịu 10%, ở mọi khâu nhập khẩu, sản xuất, gia công và thương mại. Các nhóm không được giảm gồm viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than) và hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng). Hàng hóa đã không chịu thuế hoặc chịu 5% thì cũng không thuộc diện giảm.
Cách ghi hóa đơn khi giảm thuế:
- Cơ sở nộp thuế theo phương pháp khấu trừ: ghi thuế suất 8%, tiền thuế và tổng tiền thanh toán theo mức này.
- Cơ sở nộp thuế theo tỷ lệ phần trăm trên doanh thu: ghi giá trị trước giảm ở cột thành tiền, ghi số tiền sau giảm ở dòng cộng và thêm dòng chú thích “đã giảm … đồng, tương ứng 20% mức tỷ lệ % để tính thuế giá trị gia tăng theo Nghị quyết số 204/2025/QH15”.
- Hóa đơn có nhiều mức thuế suất: ghi riêng thuế suất cho từng dòng hàng.
- Hàng hóa, dịch vụ được giảm thuế khai riêng trên Mẫu số 01 Phụ lục III, nộp kèm tờ khai GTGT của kỳ.
Điều cần theo dõi: Nghị quyết 204/2025/QH15 hết hiệu lực sau 31/12/2026. Chúng tôi chưa thấy văn bản gia hạn tính đến ngày cập nhật bài này. Nếu không có gì thay đổi, hóa đơn xuất từ 01/01/2027 sẽ quay về mức 10% với các nhóm đang hưởng 8%, bạn nên chỉnh lại phần mềm hóa đơn trước thời điểm đó.
Hộ kinh doanh có phải nộp thuế GTGT không?
Đây là nội dung thay đổi nhanh nhất trong hai năm gần đây, nên rất nhiều bài trên mạng ghi các mốc khác nhau. Diễn biến đúng như sau:
- Luật cũ: 100 triệu đồng/năm.
- Luật 48/2024/QH15: nâng lên 200 triệu đồng/năm từ 01/01/2026.
- Luật 149/2025/QH15 (ngày 11/12/2025): nâng lên 500 triệu đồng/năm, hiệu lực 01/01/2026.
- Luật 09/2026/QH16 (ngày 24/4/2026): bỏ con số cố định khỏi luật, giao Chính phủ quy định mức doanh thu theo chỉ số kinh tế vĩ mô và khả năng cân đối ngân sách.
- Nghị định 141/2026/NĐ-CP (ngày 29/4/2026): quy định mức 1 tỷ đồng/năm, áp dụng từ 01/01/2026.
Kết quả hiện nay: hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và cũng không phải nộp thuế thu nhập cá nhân, chỉ thông báo doanh thu. Phần hồ sơ và mẫu biểu cho nhóm này nằm ở Thông tư 18/2026/TT-BTC và Thông tư 50/2026/TT-BTC.
Hộ có doanh thu vượt 1 tỷ đồng thì phải:
- Khai thuế theo quý, tính từ quý phát sinh doanh thu vượt ngưỡng.
- Dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn từ máy tính tiền kết nối với cơ quan thuế. Hộ vượt ngưỡng cộng dồn trong năm phải chuyển sang hóa đơn điện tử, đăng ký trong vòng 30 ngày sau khi kết thúc kỳ tính thuế mà doanh thu vượt ngưỡng.
- Tính thuế GTGT bằng tỷ lệ phần trăm nhân doanh thu. Theo các tài liệu hướng dẫn hiện hành, tỷ lệ gồm 1% cho phân phối, cung cấp hàng hóa; 5% cho dịch vụ, xây dựng không bao thầu nguyên vật liệu; 3% cho sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu; 2% cho hoạt động kinh doanh khác.
Ví dụ nhanh để dễ hình dung: hộ bán lẻ hàng hóa có doanh thu năm 1,8 tỷ đồng, thuế GTGT tính là 1,8 tỷ nhân 1%, bằng 18 triệu đồng. Con số 18 triệu tính trên toàn bộ doanh thu, không trừ 1 tỷ đầu tiên. Thuế thu nhập cá nhân tính riêng theo quy định của luật thuế thu nhập cá nhân, không gộp vào ví dụ này.
Điều kiện khấu trừ thuế GTGT đầu vào năm 2026
Nhóm quy định này ảnh hưởng trực tiếp đến số thuế phải nộp của doanh nghiệp, nên chúng tôi tách riêng.
Thanh toán không dùng tiền mặt. Theo Nghị định 181/2025/NĐ-CP (Điều 26), hàng hóa, dịch vụ mua vào, kể cả nhập khẩu, có giá trị từ 5 triệu đồng trở lên (đã gồm thuế GTGT) phải có chứng từ thanh toán không dùng tiền mặt thì mới được khấu trừ thuế đầu vào. Nếu trong cùng một ngày bạn mua nhiều lần của cùng một người bán và tổng giá trị đạt 5 triệu đồng thì cũng phải chuyển khoản. Hàng nhập khẩu dưới 5 triệu đồng mỗi lần, hàng tặng, mẫu thử không thanh toán từ nước ngoài thì không cần chứng từ này.
Một số trường hợp thanh toán đặc thù vẫn được chấp nhận nếu có đủ giấy tờ: bù trừ công nợ có biên bản đối chiếu hai bên, thanh toán qua bên thứ ba có hợp đồng bằng văn bản, trả bằng chứng khoán có hợp đồng mua bán lập trước, hoặc cưỡng chế qua tài khoản Kho bạc Nhà nước.
Mua trả chậm, trả góp từ 5 triệu đồng. Nghị định 144/2026/NĐ-CP (hiệu lực 20/6/2026) quy định bạn cần có hợp đồng bằng văn bản, hóa đơn GTGT và chứng từ thanh toán không dùng tiền mặt. Trước hạn thanh toán, bạn được tạm khấu trừ. Đến hạn mà chưa có chứng từ chuyển khoản thì phải điều chỉnh giảm số đã khấu trừ tương ứng phần chưa thanh toán. Sau này có chứng từ thì khấu trừ lại ở kỳ phát sinh chứng từ.
Phân bổ thuế đầu vào. Cũng theo Nghị định 144/2026/NĐ-CP (Điều 23), thuế đầu vào chỉ được khấu trừ khi liên quan trực tiếp đến hàng hóa, dịch vụ chịu thuế. Doanh nghiệp vừa có doanh thu chịu thuế, vừa có doanh thu không chịu thuế phải theo dõi riêng. Không tách riêng được thì phân bổ theo tỷ lệ giữa doanh thu chịu thuế với tổng doanh thu bán ra trong kỳ.
Sai sót hay gặp ở nhóm này đều xuất phát từ cùng một nguyên nhân: chi tiền mặt cho hóa đơn trên 5 triệu đồng rồi mới nhớ ra khi kế toán lập tờ khai. Lúc đó thuế đầu vào của hóa đơn ấy không còn được khấu trừ. Cách phòng đơn giản nhất là quy định nội bộ rằng mọi khoản mua từ 5 triệu đồng trở lên đều chuyển khoản qua tài khoản công ty.
Hoàn thuế GTGT: điều kiện nào đã thay đổi?
Có hai thay đổi bạn nên biết nếu doanh nghiệp thường xuyên có thuế đầu vào chưa khấu trừ hết:
- Luật 149/2025/QH15 bỏ điều kiện người bán đã kê khai, nộp thuế GTGT đối với hóa đơn đề nghị hoàn thuế. Nghị định 359/2025/NĐ-CP đưa quy định này xuống cấp nghị định và có điều khoản chuyển tiếp: hồ sơ hoàn thuế cơ quan thuế đã nhận trước ngày 01/01/2026 mà chưa có quyết định hoàn thì không phải đáp ứng điều kiện đó.
- Sau thay đổi, hoàn thuế dựa vào hai điều kiện chính: cơ sở thuộc diện được hoàn, đã nộp thuế đầu vào theo phương pháp khấu trừ và có hóa đơn, chứng từ hợp pháp; đồng thời không bị xử phạt vi phạm nghiêm trọng về hóa đơn, thuế trong thời gian ngắn trước khi đề nghị hoàn.
Với cơ sở chỉ sản xuất, cung cấp hàng hóa, dịch vụ chịu thuế suất 5%, ngưỡng hoàn là thuế đầu vào chưa khấu trừ hết từ 300 triệu đồng sau 12 tháng liên tục hoặc 4 quý liên tục.
Những đối tượng mới không chịu thuế GTGT
Qua các lần sửa đổi, danh mục không chịu thuế được bổ sung thêm:
- Nông, lâm, thủy sản chưa chế biến ở khâu thương mại. Doanh nghiệp, hợp tác xã mua sản phẩm trồng trọt, chăn nuôi, nuôi trồng, đánh bắt chưa qua chế biến (hoặc chỉ sơ chế thông thường) rồi bán cho doanh nghiệp, hợp tác xã khác thì không phải kê khai, tính nộp thuế GTGT ở khâu bán đó, nhưng vẫn được khấu trừ thuế đầu vào. Nếu bán cho hộ, cá nhân hoặc tổ chức khác thì áp dụng thuế suất 5%, riêng hộ, cá nhân nộp theo phương pháp trực tiếp ở khâu thương mại tính 1% trên doanh thu (Nghị định 359/2025/NĐ-CP).
- Bảo hiểm. Nghị định 144/2026/NĐ-CP bổ sung nhóm bảo hiểm nhân thọ, bảo hiểm sức khỏe, bảo hiểm người học, bảo hiểm vật nuôi, cây trồng, một số bảo hiểm tàu cá, tái bảo hiểm và một số loại bảo hiểm dầu khí vào diện không chịu thuế.
- Hàng viện trợ nhập khẩu để khắc phục thiên tai, dịch bệnh, chiến tranh.
- Phế phẩm, phụ phẩm, phế liệu thu hồi trong sản xuất: từ Luật 149/2025/QH15, áp dụng thuế suất của chính mặt hàng đó, không còn gắn với thuế suất của sản phẩm nông nghiệp liên quan.
Doanh nghiệp, hộ kinh doanh cần làm gì ngay?
Dưới đây là danh sách việc nên rà trong tháng này, theo thứ tự ưu tiên:
- Xác định bạn đang dùng văn bản nào. Bỏ hẳn Luật 13/2008/QH12 và Thông tư 219/2013/TT-BTC khỏi tài liệu làm việc của phòng kế toán.
- Kiểm tra hóa đơn đang xuất ở thuế suất nào. Mặt hàng nào thuộc diện 8%, mặt hàng nào bị loại (viễn thông, tài chính, bất động sản, kim loại, khai khoáng, hàng chịu thuế tiêu thụ đặc biệt). Hóa đơn xuất sai thuế suất phải điều chỉnh theo quy định về hóa đơn.
- Lên kế hoạch cho mốc 01/01/2027. Rà danh sách hàng hóa đang xuất mức 8% và chuẩn bị chỉnh phần mềm hóa đơn khi chính sách giảm thuế hết hạn mà chưa được gia hạn.
- Siết quy trình thanh toán. Mua từ 5 triệu đồng trở lên phải chuyển khoản; lưu sao kê và chứng từ cho các trường hợp bù trừ, trả chậm.
- Hộ kinh doanh: tính lại doanh thu cộng dồn. Nếu đã gần 1 tỷ đồng, cần chuẩn bị hóa đơn điện tử và chuyển sang khai theo quý.
- Rà hồ sơ hoàn thuế đang treo. Điều kiện người bán đã kê khai, nộp thuế không còn là rào cản, nên các hồ sơ từng bị vướng điểm này đáng được xem lại.
- Doanh nghiệp mới thành lập: nên có kế toán ngay từ tháng đầu để tờ khai đầu tiên đúng chuẩn. Nếu bạn đang cân nhắc mở công ty, có thể tham khảo dịch vụ thành lập công ty tại Bình Dương của chúng tôi (khu vực Bình Dương nay thuộc TP.HCM).
Câu hỏi thường gặp về luật thuế GTGT
Luật thuế GTGT mới nhất hiện nay là luật nào?
Là Luật Thuế giá trị gia tăng số 48/2024/QH15, có hiệu lực từ 01/7/2025, kèm các sửa đổi tại Luật 90/2025/QH15, Luật 149/2025/QH15 và Luật 09/2026/QH16. Bản hợp nhất gần nhất là 12/VBHN-VPQH, xác thực ngày 06/02/2026.
Luật thuế GTGT số 48 còn hiệu lực không?
Còn hiệu lực. Luật 48/2024/QH15 có hiệu lực từ 01/7/2025 và vẫn đang áp dụng, đã được sửa đổi, bổ sung bởi các luật nêu trên.
Luật thuế GTGT cũ năm 2008 còn áp dụng không?
Không. Luật Thuế GTGT 13/2008/QH12 đã được Luật 48/2024/QH15 thay thế từ 01/7/2025.
Thông tư nào hướng dẫn luật thuế GTGT mới nhất?
Thông tư 69/2025/TT-BTC (hiệu lực 01/7/2025) hướng dẫn Luật và Nghị định 181/2025/NĐ-CP. Nghị định hướng dẫn chi tiết là Nghị định 181/2025/NĐ-CP, được sửa đổi bởi Nghị định 359/2025/NĐ-CP và Nghị định 144/2026/NĐ-CP.
Thuế GTGT 8% áp dụng đến bao giờ?
Đến hết ngày 31/12/2026 theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP. Tính đến ngày 11/10/2026, chúng tôi chưa thấy văn bản nào gia hạn sang năm 2027.
Hộ kinh doanh doanh thu bao nhiêu thì không phải nộp thuế GTGT?
Doanh thu năm từ 1 tỷ đồng trở xuống theo Nghị định 141/2026/NĐ-CP, áp dụng từ 01/01/2026. Hộ này chỉ thông báo doanh thu, không khai thuế GTGT và thuế thu nhập cá nhân phải nộp.
Mua hàng bằng tiền mặt có được khấu trừ thuế GTGT không?
Dưới 5 triệu đồng mỗi lần thì được, nếu có hóa đơn hợp lệ. Từ 5 triệu đồng trở lên (đã gồm thuế GTGT) phải có chứng từ thanh toán không dùng tiền mặt mới được khấu trừ theo Nghị định 181/2025/NĐ-CP.
Kế toán Vạn Phúc hỗ trợ gì về thuế GTGT?
Quy định thuế GTGT đổi liên tục, còn bạn thì cần tập trung vào kinh doanh. Kế toán Vạn Phúc làm dịch vụ kế toán trọn gói, từ thành lập công ty, kê khai thuế GTGT hằng tháng, quý đến hóa đơn điện tử, hoàn thuế và hỗ trợ khi doanh nghiệp bị kiểm tra thuế. Chúng tôi tư vấn miễn phí trường hợp của bạn trước khi báo giá, nên bạn không phải đoán chi phí.
Nếu bạn đang phân vân không biết hóa đơn nào được giảm 8%, hộ kinh doanh của mình đã vượt ngưỡng 1 tỷ đồng chưa, hay hồ sơ hoàn thuế còn thiếu gì, hãy gọi hoặc nhắn Zalo 0823 369 333, Email nmkhai.acc@gmail.com. Địa chỉ: 10/26 Vũng Thiện, KP Chiêu Liêu, Phường Tân Đông Hiệp, TP. Dĩ An, Bình Dương (nay thuộc TP.HCM).
Văn bản pháp luật được trích dẫn trong bài
- Luật Thuế giá trị gia tăng số 48/2024/QH15 ngày 26/11/2024
- Nghị quyết 204/2025/QH15 ngày 17/6/2025 về giảm thuế giá trị gia tăng
- Luật số 90/2025/QH15 ngày 25/6/2025
- Luật số 149/2025/QH15 ngày 11/12/2025 sửa đổi, bổ sung một số điều của Luật Thuế giá trị gia tăng
- Luật số 09/2026/QH16 ngày 24/4/2026 sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp và Luật Thuế tiêu thụ đặc biệt
- Văn bản hợp nhất 12/VBHN-VPQH, xác thực ngày 06/02/2026
- Nghị định 181/2025/NĐ-CP ngày 01/7/2025; Nghị định 359/2025/NĐ-CP ngày 31/12/2025; Nghị định 144/2026/NĐ-CP (hiệu lực 20/6/2026)
- Nghị định 174/2025/NĐ-CP ngày 30/6/2025
- Nghị định 68/2026/NĐ-CP ngày 05/3/2026; Nghị định 141/2026/NĐ-CP ngày 29/4/2026
- Thông tư 69/2025/TT-BTC ngày 01/7/2025; Thông tư 77/2025/TT-BTC ngày 30/7/2025
- Thông tư 18/2026/TT-BTC ngày 05/3/2026; Thông tư 50/2026/TT-BTC ngày 13/5/2026
Lưu ý: bài viết mang tính tham khảo, không thay thế tư vấn cho từng trường hợp cụ thể. Một số chi tiết được tổng hợp từ cơ sở dữ liệu pháp luật và các bài phân tích, nên trước khi dùng làm căn cứ trong hồ sơ gửi cơ quan thuế, bạn hãy đối chiếu với văn bản gốc trên Công báo.