VAT đầu vào là gì? Đó là tiền thuế giá trị gia tăng (GTGT) ghi trên hóa đơn khi công ty mua hàng, mua dịch vụ. Khoản này được trừ vào thuế của hàng bán ra, công ty chỉ nộp phần chênh. Muốn được trừ, cần đủ 2 điều kiện: hóa đơn GTGT và chứng từ chuyển khoản.
Hai điều kiện nghe đơn giản, nhưng phần lớn tiền thuế bị loại nằm ở điều kiện thứ hai. Bài này viết cho chủ công ty nhỏ và người mới làm kế toán, căn cứ Luật Thuế GTGT số 48/2024/QH15 bản hợp nhất trên Công báo ngày 03/6/2026, Nghị định 181/2025/NĐ-CP và Nghị định 144/2026/NĐ-CP. Cập nhật tháng 11/2026.
VAT đầu vào là gì?
Mỗi khi công ty mua hàng, người bán cộng thêm thuế GTGT vào giá và ghi số thuế đó trên hóa đơn. Số thuế công ty đã trả khi mua chính là VAT đầu vào. Khi công ty bán hàng, công ty cũng cộng thuế vào giá bán và thu của khách; phần đó gọi là VAT đầu ra.
Luật Thuế GTGT tính số phải nộp bằng một phép trừ. Điều 11 Luật Thuế GTGT ghi: số thuế phải nộp bằng thuế đầu ra trừ thuế đầu vào được khấu trừ. Nói cách khác, nhà nước không thu thuế hai lần trên cùng một phần giá trị.
Ví dụ một công ty thương mại trong một quý, giả sử thuế suất 10%:
| STT | Khoản | Giá chưa thuế | Thuế GTGT |
|---|---|---|---|
| 1 | Mua hàng của nhà cung cấp | 200.000.000 đồng | 20.000.000 đồng (đầu vào) |
| 2 | Bán hàng cho khách | 300.000.000 đồng | 30.000.000 đồng (đầu ra) |
| 3 | Thuế phải nộp | 30.000.000 trừ 20.000.000 = 10.000.000 đồng |
Hiểu VAT đầu vào là gì qua bảng trên thì thấy ngay: 20 triệu đồng tiền thuế lúc mua giúp công ty bớt 20 triệu đồng lúc nộp. Nếu hóa đơn mua vào bị loại, công ty phải nộp đủ 30 triệu đồng, dù đã trả 20 triệu đồng thuế cho người bán.
Thêm một chi tiết nhiều người không để ý: phép trừ này chỉ áp dụng cho công ty nộp thuế theo phương pháp khấu trừ. Công ty nộp theo phương pháp trực tiếp, tức tính thuế bằng một tỷ lệ trên doanh thu, thì không có VAT đầu vào để trừ. Chuyện này nói kỹ ở mục 6.
VAT đầu vào được khấu trừ khi nào?
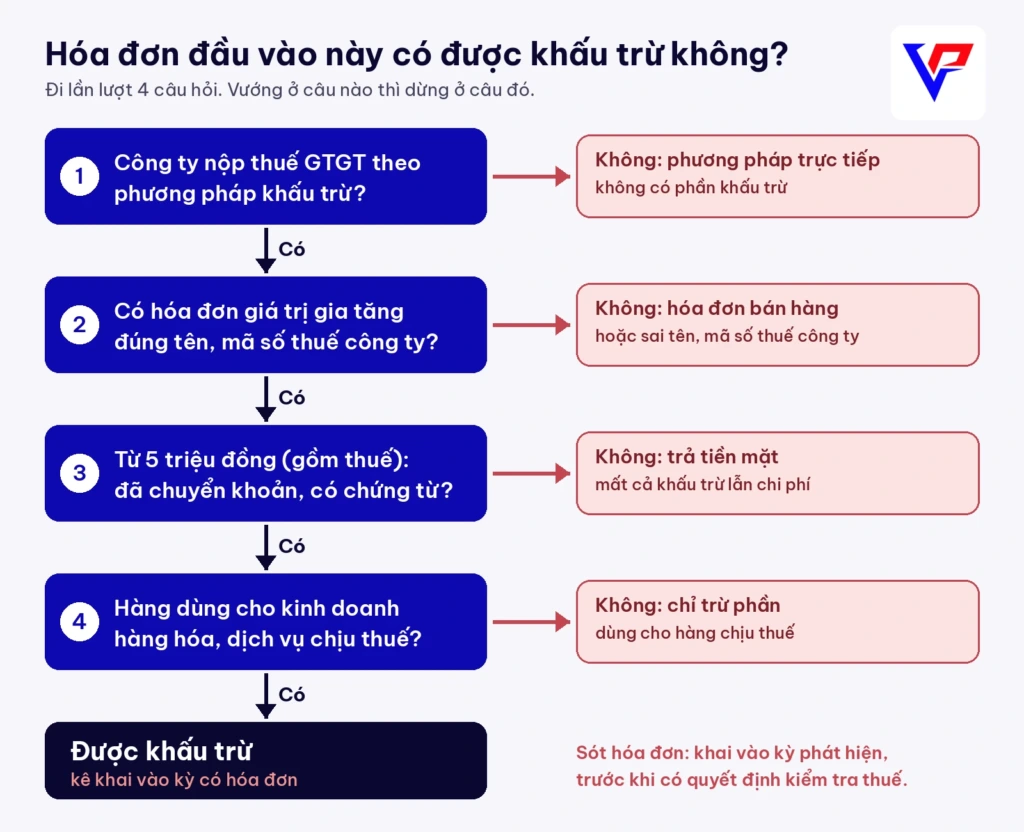
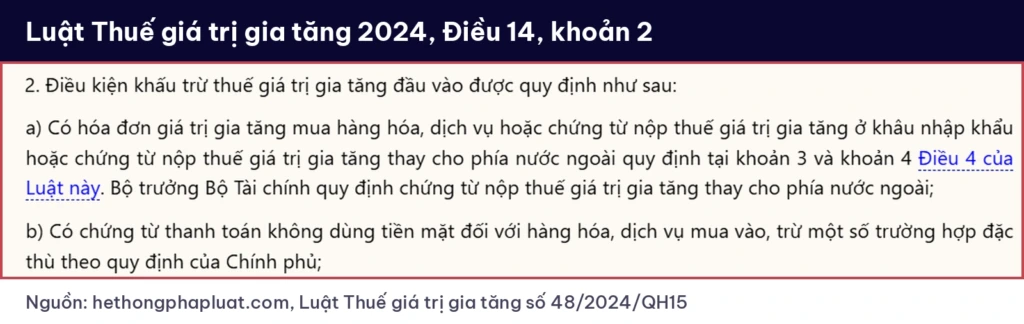
Biết VAT đầu vào là gì mới là nửa việc, nửa còn lại là biết khoản nào được trừ. Khoản 2 Điều 14 Luật Thuế GTGT 2024 đặt ra 2 điều kiện cho hàng mua bán trong nước. Hàng xuất khẩu có thêm điều kiện riêng về hợp đồng, tờ khai hải quan.
- Có hóa đơn giá trị gia tăng mua hàng hóa, dịch vụ, hoặc chứng từ nộp thuế GTGT ở khâu nhập khẩu.
- Có chứng từ thanh toán không dùng tiền mặt, trừ một số trường hợp đặc thù Chính phủ quy định.
Ngoài 2 điều kiện đó, hàng mua vào phải dùng cho việc kinh doanh hàng hóa, dịch vụ chịu thuế GTGT (khoản 1 Điều 14). Hàng mua về dùng chung cho cả hàng chịu thuế và hàng không chịu thuế thì chỉ phần dùng cho hàng chịu thuế được trừ.
Điều kiện 1: hóa đơn GTGT
Hóa đơn phải là hóa đơn giá trị gia tăng, có dòng thuế suất và tiền thuế. Hóa đơn bán hàng do hộ kinh doanh hay công ty nộp thuế trực tiếp xuất ra không có dòng thuế GTGT, nên không có gì để khấu trừ. Khi nhận hóa đơn, kế toán nên dò ngay tên, mã số thuế, địa chỉ công ty mình. Sai một chữ trong mã số thuế là phải đề nghị người bán xử lý lại hóa đơn.
Điều kiện 2: chứng từ thanh toán không dùng tiền mặt
Đây là điều kiện làm mất nhiều tiền thuế nhất, kể cả với người đã hiểu rõ VAT đầu vào là gì. Theo khoản 2 Điều 26 Nghị định 181/2025/NĐ-CP, hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên, tính cả thuế GTGT, phải có chứng từ thanh toán không dùng tiền mặt mới được khấu trừ (LuatVietnam có tóm tắt).
Ba chỗ hay vấp:
- Mốc 5 triệu đồng tính trên giá đã có thuế. Hàng 4.700.000 đồng chưa thuế, cộng 10% thuế là 5.170.000 đồng, đã phải chuyển khoản.
- Mua của cùng một người bán nhiều lần trong một ngày, mỗi lần dưới 5 triệu đồng nhưng cộng lại từ 5 triệu đồng trở lên, thì cũng phải có chứng từ chuyển khoản. Chia nhỏ hóa đơn để trả tiền mặt không giúp được gì.
- Giám đốc rút tiền túi trả cho người bán rồi công ty hoàn tiền sau. Cách này dễ bị coi là không đủ chứng từ, vì sao kê không thể hiện tiền đi từ công ty sang người bán.
Cách giữ an toàn: trả từ tài khoản ngân hàng của công ty, ghi nội dung chuyển khoản có số hóa đơn, lưu ủy nhiệm chi hoặc sao kê cùng hóa đơn.
Khấu trừ thuế GTGT đầu vào từ 01/7/2025 có gì mới?
Luật Thuế GTGT số 48/2024/QH15 có hiệu lực từ 01/7/2025, sau đó được sửa bởi Luật 149/2025/QH15 (từ 01/01/2026, xem tóm tắt điểm mới trên Cổng Thông tin Chính phủ) và Luật 09/2026/QH16. Nghị định 181/2025/NĐ-CP hướng dẫn luật này, được Nghị định 144/2026/NĐ-CP sửa một số điểm từ 20/6/2026. Với người mới tìm hiểu VAT đầu vào là gì, điểm đổi cần nhớ nhất là mốc phải chuyển khoản hạ từ 20 triệu đồng xuống 5 triệu đồng. Các quy định khấu trừ thuế GTGT đầu vào đang áp dụng mà kế toán nên nắm:
| STT | Nội dung | Quy định hiện hành | Căn cứ |
|---|---|---|---|
| 1 | Mốc phải chuyển khoản | Từ 5 triệu đồng, tính cả thuế (trước 01/7/2025 là 20 triệu đồng) | Khoản 2 Điều 26 Nghị định 181/2025/NĐ-CP |
| 2 | Thuế không được khấu trừ vì thiếu chứng từ chuyển khoản | Không được tính vào chi phí khi tính thuế thu nhập doanh nghiệp | Điểm e khoản 1 Điều 14 Luật Thuế GTGT |
| 3 | Hóa đơn đầu vào kê khai sai, sót | Khai vào kỳ phát hiện nếu làm giảm thuế phải nộp; khai bổ sung kỳ cũ nếu làm tăng thuế | Điểm đ khoản 1 Điều 14 Luật Thuế GTGT |
| 4 | Mua trả chậm, trả góp từ 5 triệu đồng | Chưa tới hạn trả tiền vẫn được khấu trừ; tới hạn mà không chuyển khoản thì điều chỉnh giảm | Nghị định 144/2026/NĐ-CP, từ 20/6/2026 |
Dòng 2 đáng chú ý nhất. Hóa đơn từ 5 triệu đồng mà trả tiền mặt thì khoản thuế đó mất trắng: không được trừ thuế GTGT, cũng không được tính vào chi phí khi tính thuế thu nhập doanh nghiệp. Với hóa đơn 50 triệu đồng thuế 10%, đó là 5 triệu đồng công ty tự gánh.
Toàn văn điều khoản xem ở Luật Thuế GTGT bản hợp nhất trên Công báo. Tóm tắt các nghị định hướng dẫn có ở bài Nghị định 181/2025/NĐ-CP hướng dẫn Luật Thuế GTGT và bài luật thuế GTGT mới nhất.
Trường hợp nào thuế GTGT đầu vào không được khấu trừ?
Chủ công ty hỏi VAT đầu vào là gì thường là lúc vừa thấy hóa đơn của mình bị loại. Khoản 3 Điều 14 nói gọn: không đáp ứng các quy định về khấu trừ, hoặc hóa đơn, chứng từ lập từ hành vi bị cấm, thì không được khấu trừ. Đổi ra các tình huống hay gặp:
| STT | Tình huống | Vì sao bị loại |
|---|---|---|
| 1 | Hóa đơn từ 5 triệu đồng trở lên trả bằng tiền mặt | Thiếu chứng từ thanh toán không dùng tiền mặt |
| 2 | Nhận hóa đơn bán hàng, không phải hóa đơn GTGT | Hóa đơn không có tiền thuế để trừ |
| 3 | Hàng mua về dùng cho hoạt động không chịu thuế GTGT | Chỉ hàng dùng cho hoạt động chịu thuế mới được trừ |
| 4 | Hóa đơn mua bán khống, giao dịch không có thật | Hành vi bị cấm tại Điều 13 Luật Thuế GTGT |
| 5 | Người bán xuất hóa đơn trong thời gian đã thông báo tạm ngừng kinh doanh | Hành vi bị cấm, trừ hợp đồng ký trước ngày tạm ngừng |
| 6 | Công ty đang nộp thuế theo phương pháp trực tiếp | Phương pháp này không có phần khấu trừ |
| 7 | Phát hiện sai sót sau khi cơ quan thuế đã công bố quyết định kiểm tra, thanh tra | Luật chỉ cho tự khai trước thời điểm đó |
Với ô tô chở người từ 9 chỗ trở xuống, tài sản phục vụ người lao động, hàng mua qua ủy quyền, luật giao Chính phủ quy định riêng (điểm g khoản 1 Điều 14). Gặp các khoản này thì xem kỹ Nghị định 181/2025/NĐ-CP trước khi kê khai.
Dòng 4 và 5 là chỗ công ty dễ chịu thiệt dù mình làm đúng, vì lỗi nằm ở phía người bán. Người bán bỏ địa chỉ, ngừng hoạt động, hóa đơn bị cơ quan thuế đưa vào diện rủi ro, và công ty mua phải giải trình. Thói quen nên có: trước khi trả tiền cho nhà cung cấp mới, tra trạng thái mã số thuế của họ trên trang của cơ quan thuế.
Nếu công ty bạn có nhiều hóa đơn đầu vào trong quý và chưa chắc hóa đơn nào đủ điều kiện, bạn có thể gửi bảng kê hóa đơn mua vào qua Zalo 0823 369 333 trước hạn nộp tờ khai vài ngày. Kế toán Vạn Phúc sẽ rà giúp hóa đơn nào thiếu chứng từ chuyển khoản, hóa đơn nào của người bán đang có dấu hiệu rủi ro.
Thuế đầu vào lớn hơn thuế đầu ra thì xử lý thế nào?
Thuế đầu vào lớn hơn thuế đầu ra thì kỳ đó công ty không phải nộp thuế GTGT. Phần chênh lệch được chuyển sang tháng, quý sau để trừ tiếp, theo điểm đ khoản 1 Điều 14. Lúc này VAT đầu vào là gì với công ty? Là khoản thuế đã trả trước qua người bán, sẽ được trừ dần ở các kỳ sau.
Ví dụ quý 3 công ty nhập một lô hàng lớn, thuế đầu vào 50 triệu đồng, nhưng chỉ bán được hàng có thuế đầu ra 30 triệu đồng. Quý 3 không phải nộp thuế GTGT, và còn 20 triệu đồng chuyển sang quý 4. Quý 4 nếu thuế đầu ra là 35 triệu đồng, thuế đầu vào mới 10 triệu đồng, thì số phải nộp là 35 trừ 10 trừ 20, còn 5 triệu đồng.
Nhiều chủ công ty hỏi số thuế chưa trừ hết có được nhà nước trả lại không. Câu trả lời là chỉ trong một số trường hợp, theo Điều 15 Luật Thuế GTGT:
- Có hàng xuất khẩu, số thuế đầu vào chưa trừ hết từ 300 triệu đồng trở lên.
- Có dự án đầu tư đang trong giai đoạn đầu tư, số thuế chưa trừ hết từ 300 triệu đồng trở lên.
- Chỉ bán hàng, dịch vụ chịu thuế suất 5%, số thuế chưa trừ hết từ 300 triệu đồng trở lên sau 12 tháng hoặc 4 quý liên tục.
- Giải thể, phá sản mà còn thuế đầu vào chưa trừ hết.
Công ty nhỏ bán hàng trong nước thường không thuộc diện được hoàn. Thuế đầu vào lớn hơn thuế đầu ra kéo dài nhiều kỳ là dấu hiệu nên xem lại: hàng tồn quá nhiều, giá bán quá thấp, hoặc có hóa đơn đầu ra chưa xuất.
Công ty mới thành lập có được khấu trừ VAT đầu vào không?
Có, nếu công ty đăng ký nộp thuế theo phương pháp khấu trừ. Theo Điều 11 và Điều 12 Luật Thuế GTGT, doanh nghiệp có doanh thu năm dưới 1 tỷ đồng nộp thuế theo phương pháp trực tiếp, trừ khi tự nguyện áp dụng phương pháp khấu trừ. Doanh nghiệp tự nguyện áp dụng phải thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ.
Đây là chỗ công ty mới hay bất ngờ. Tháng đầu mua máy móc, sửa văn phòng, nhập hàng, hóa đơn đầu vào rất nhiều. Nếu công ty đang tính thuế trực tiếp, toàn bộ VAT đầu vào là gì đối với công ty đó? Chỉ là một phần giá mua, không trừ được đồng nào.
Vì vậy, khi đăng ký thuế lần đầu, nên quyết định phương pháp tính thuế dựa trên kế hoạch kinh doanh, chứ đừng để mặc định. Công ty bán cho doanh nghiệp khác, cần xuất hóa đơn GTGT, hoặc mua vào nhiều thì phương pháp khấu trừ thường có lợi hơn.
Các việc khác công ty mới phải làm trong những tháng đầu có ở bài những việc cần làm sau khi thành lập doanh nghiệp.
Hộ kinh doanh có được khấu trừ VAT đầu vào không?
Không. Điều 11 Luật Thuế GTGT loại hộ, cá nhân kinh doanh ra khỏi phương pháp khấu trừ, kể cả khi doanh thu lớn hay muốn tự nguyện. Hộ kinh doanh nộp thuế GTGT theo tỷ lệ trên doanh thu, quy định tại Điều 12:
| STT | Ngành | Tỷ lệ thuế GTGT trên doanh thu |
|---|---|---|
| 1 | Phân phối, cung cấp hàng hóa | 1% |
| 2 | Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% |
| 3 | Sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 3% |
| 4 | Hoạt động kinh doanh khác | 2% |
Vậy với hộ kinh doanh, VAT đầu vào là gì? Chỉ là một phần chi phí mua hàng. Hộ có doanh thu năm từ mức Chính phủ quy định trở xuống thì không chịu thuế GTGT. Hộ bán chủ yếu cho doanh nghiệp, mua vào nhiều hóa đơn GTGT thì có thể tính chuyện lên công ty để được khấu trừ. Phân tích được mất có ở bài lợi ích khi hộ kinh doanh chuyển lên doanh nghiệp.
Quên kê khai hóa đơn đầu vào có bị phạt không?
Hóa đơn bị bỏ sót vẫn là VAT đầu vào, chỉ là chưa được trừ. Quên kê khai hóa đơn đầu vào thường không làm công ty nộp thiếu thuế, mà làm công ty nộp dư. Luật cho phép sửa, và cách sửa tùy hướng của sai sót. Điểm đ khoản 1 Điều 14 chia hai trường hợp:
| STT | Sai sót | Khai vào kỳ nào | Tiền chậm nộp |
|---|---|---|---|
| 1 | Bỏ sót hóa đơn đầu vào, làm giảm thuế phải nộp hoặc tăng số được trừ chuyển kỳ sau | Kỳ phát hiện sai sót | Không có, vì không thiếu thuế |
| 2 | Kê khai thừa đầu vào, làm tăng thuế phải nộp | Khai bổ sung vào kỳ phát sinh sai sót | Nộp thêm số thuế thiếu và tiền chậm nộp |
Cả hai trường hợp chỉ được tự khai trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra. Sau thời điểm đó, sai sót do đoàn kiểm tra xử lý.
Bỏ sót hóa đơn đầu vào có bị phạt hành chính không? Chúng tôi chưa thấy văn bản nói rõ cho trường hợp tự phát hiện và khai vào kỳ phát hiện, nên không khẳng định. Điều chắc chắn là để càng lâu càng khó: hóa đơn thất lạc, người bán ngừng hoạt động, và tới lúc bị kiểm tra thì không còn tự khai được nữa.
Trường hợp khó nhất là bỏ sót nhiều hóa đơn qua nhiều kỳ, lẫn cả hóa đơn khai thừa. Bạn có thể gửi danh sách hóa đơn mua vào và các tờ khai đã nộp qua Zalo 0823 369 333 để Kế toán Vạn Phúc dò chéo, tách hóa đơn nào khai vào kỳ phát hiện, hóa đơn nào phải khai bổ sung kỳ cũ.
Cách khai và nộp tờ khai qua mạng có ở bài cách nộp tờ khai thuế GTGT trên dịch vụ công. Hóa đơn thay thế, điều chỉnh khai vào kỳ nào xem bài hóa đơn thay thế kê khai vào kỳ nào.
Câu hỏi thường gặp
VAT đầu vào là gì trên sổ kế toán, ghi vào tài khoản nào?
VAT đầu vào được khấu trừ ghi vào tài khoản 133, thuế GTGT được khấu trừ. Cách định khoản chi tiết thuộc phần hạch toán, bài này không đi sâu.
Thuế GTGT đầu vào không được khấu trừ có được tính vào chi phí không?
Được, trừ một trường hợp. Điểm e khoản 1 Điều 14 cho tính vào chi phí khi tính thuế thu nhập doanh nghiệp, hoặc vào nguyên giá tài sản cố định. Riêng thuế của hàng mua vào không có chứng từ thanh toán không dùng tiền mặt thì không được tính vào chi phí.
Hóa đơn 6 triệu đồng, trả tiền mặt 3 triệu đồng, chuyển khoản 3 triệu đồng thì sao?
Hóa đơn từ 5 triệu đồng trở lên thì cần chứng từ chuyển khoản cho khoản thanh toán. Phần trả tiền mặt không có chứng từ, nên khả năng cao chỉ phần tương ứng với 3 triệu đồng chuyển khoản được khấu trừ.
VAT đầu vào là gì đối với công ty chưa có doanh thu?
Công ty nộp theo phương pháp khấu trừ mà chưa có doanh thu vẫn kê khai VAT đầu vào trên tờ khai đúng kỳ. Số thuế này chưa có đầu ra để trừ, nên chuyển sang các kỳ sau.
VAT đầu vào là gì khi công ty nhập khẩu hàng?
Là thuế GTGT công ty nộp ở khâu nhập khẩu khi làm thủ tục hải quan. Chứng từ nộp thuế này thay cho hóa đơn GTGT ở điều kiện 1 (điểm a khoản 2 Điều 14). Hàng nhập khẩu từ 5 triệu đồng trở lên cũng cần chứng từ thanh toán không dùng tiền mặt.
Mua hàng của hộ kinh doanh có được khấu trừ VAT đầu vào không?
Không. Hộ kinh doanh xuất hóa đơn bán hàng, không có dòng thuế GTGT, nên công ty mua không có gì để khấu trừ. Khoản mua này vẫn có thể tính vào chi phí nếu đủ hóa đơn, chứng từ.
Biết VAT đầu vào là gì rồi, việc còn lại là giữ cho từng hóa đơn đủ 2 điều kiện ngay từ lúc mua: lấy đúng hóa đơn GTGT, trả bằng chuyển khoản. Nếu công ty bạn đang tự làm và muốn biết quý này có bao nhiêu tiền thuế đầu vào có nguy cơ bị loại, cứ nhắn Kế toán Vạn Phúc qua Zalo 0823 369 333.